

Neteller – Fast Payments
autorstwa Paysafe Holdings UK Limited
4,6
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,6
- Cena
- Free
- Pobierz
- 5.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
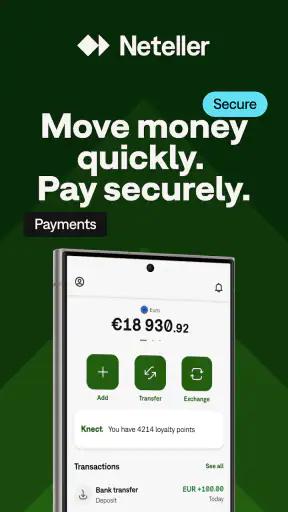
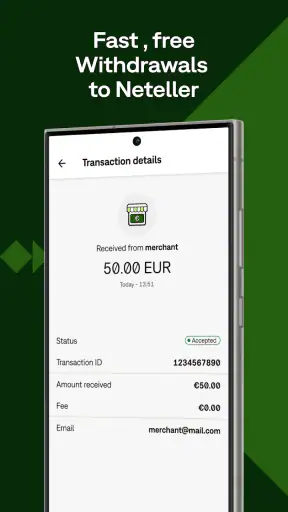
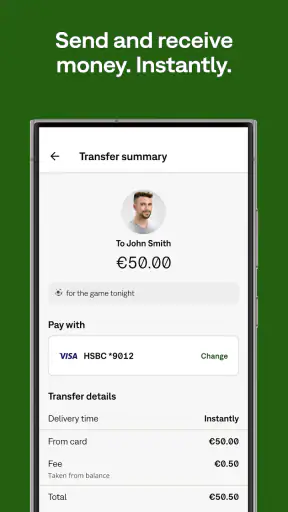
 Analiza autorstwa Getfullapps
Jeśli szukasz aplikacji finansowej do płatności internetowych i przelewów międzynarodowych, Neteller ma sens przede wszystkim jako cyfrowy portfel pomiędzy Twoim bankiem, sklepem internetowym lub inną osobą. Po moich testach widzę w nim narzędzie wygodne w konkretnych sytuacjach, ale nie uniwersalny zamiennik zwykłego rachunku bankowego. Największa zaleta pojawia się wtedy, gdy chcesz oddzielić płatności online od głównego konta i mieć jedno miejsce do obsługi środków w różnych scenariuszach.
Aplikacja należy do kategorii finansowej, jest darmowa i ma oznaczenie PEGI 3. Za jej rozwój odpowiada Paysafe Holdings UK Limited. W sklepie utrzymuje średnią ocenę 4,6 przy około 49 tysiącach ocen, a liczba instalacji przekroczyła 5 milionów. Te liczby nie zastępują własnej oceny, ale pokazują, że nie jest to niszowy eksperyment, tylko portfel używany przez dużą grupę osób.
Od potrzeby płatności do konkretnego rezultatu
Gdy oceniam portfel płatniczy, patrzę nie tylko na to, jak szybko da się rozpocząć operację, lecz także na to, czy łatwo sprawdzić jej wynik i uniknąć pomyłki. W tej części zwracam uwagę na praktyczny przebieg płatności oraz na to, jak rozdzielenie zasilenia, płatności i przelewu pomaga zachować kontrolę. To dobry punkt wyjścia do przyjrzenia się sytuacjom, w których obciążenie aplikacji rośnie.
Punkt wyjścia: po co w ogóle używać portfela
Najłatwiej ocenić Neteller, zaczynając nie od ekranu aplikacji, lecz od problemu. Wyobraź sobie, że chcesz zapłacić za usługę internetową, przesłać pieniądze komuś w innym kraju albo nie podawać bezpośrednio danych swojej karty w każdej witrynie. W takim układzie portfel cyfrowy może pełnić funkcję warstwy pośredniej. Zasilasz go, korzystasz ze środków w wybranym celu, a później kontrolujesz przepływ z poziomu jednej aplikacji.
To podejście jest inne niż używanie zwykłej aplikacji bankowej. Bank pozostaje głównym miejscem zarządzania rachunkiem, natomiast Neteller koncentruje się na płatnościach online i transferach. Dla mnie ważne jest właśnie to rozdzielenie. Jeśli kupuję coś w internecie albo wysyłam pieniądze za granicę, mogę potraktować portfel jako dodatkowy etap, zamiast wykonywać każdą operację bezpośrednio z podstawowego konta.
Nie oznacza to jednak, że każdy powinien zakładać kolejne konto. Jeżeli wykonujesz wyłącznie krajowe przelewy, masz wygodną aplikację bankową i nie potrzebujesz osobnego portfela, Neteller może dodać więcej kroków niż realnych korzyści. Jego wartość rośnie dopiero wtedy, gdy korzystasz z płatności internetowych, międzynarodowego obiegu pieniędzy albo chcesz rozdzielić środki przeznaczone na konkretne zakupy.
Pierwszy etap: przygotowanie i kontrola
Po uruchomieniu aplikacji najważniejsze jest spokojne przejście przez konfigurację konta. W przypadku narzędzia finansowego nie traktuję tego jak szybkiej rejestracji do zwykłej aplikacji społecznościowej. Warto od początku używać własnych, aktualnych danych i sprawdzić, czy sposób zasilenia oraz późniejszego wykorzystania portfela pasuje do Twojego planu.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Dobrym zwyczajem jest ustalenie limitu, który chcesz przeznaczyć na płatności online. Nie przenosiłbym do portfela całych oszczędności tylko dlatego, że aplikacja jest wygodna. Traktowanie go jako wydzielonej kieszeni na określone wydatki ułatwia kontrolę i ogranicza skutki pomyłki przy wyborze odbiorcy lub kwoty. To jedna z praktycznych różnic między świadomym używaniem portfela a bezrefleksyjnym dokładaniem kolejnego sposobu płatności.
Warto również rozróżnić trzy czynności, które z perspektywy użytkownika często się mieszają: zasilenie portfela, płatność za usługę oraz przelew do innej osoby. Każda z nich ma inny cel i może wymagać innego sprawdzenia przed zatwierdzeniem. Zanim klikniesz, upewnij się, czy wykonujesz płatność, czy transfer, bo późniejsza korekta błędnej operacji finansowej nie jest tak prosta jak cofnięcie wiadomości.
Drugi etap: zasilenie przed płatnością
Typowy przepływ zaczyna się od doprowadzenia pieniędzy do portfela. W praktyce oznacza to, że Neteller staje się pośrednikiem: najpierw środki trafiają do aplikacji, a dopiero później są używane w wybranym celu. Taki układ jest przydatny, gdy chcesz mieć osobny budżet na zakupy internetowe lub międzynarodowe transfery.
Najważniejsza rada brzmi: nie zakładaj, że każda droga zasilenia będzie równie wygodna. Przed rozpoczęciem większej operacji sprawdź w aplikacji, jakie możliwości są dostępne dla Twojego konta i sytuacji. Nie chodzi tylko o samą dostępność metody, lecz także o czas, walutę, ewentualne koszty oraz to, czy później będziesz mógł swobodnie wykorzystać środki w planowany sposób.
Przy małej płatności testowej można szybko sprawdzić cały łańcuch: zasilenie, pojawienie się środków, płatność i zapis operacji. To rozsądniejszy początek niż od razu przesyłanie wysokiej kwoty. Taki test pokazuje, czy aplikacja pasuje do Twojego banku, odbiorcy i codziennego rytmu korzystania, bez angażowania dużego budżetu.
Trzeci etap: płatność internetowa
Gdy środki są już dostępne, Neteller może działać jako źródło płatności online. W tym miejscu doceniam ideę cyfrowego portfela: nie muszę za każdym razem traktować głównego rachunku bankowego jako bezpośredniego zaplecza dla każdej witryny. Portfel pozwala uporządkować wydatki, szczególnie gdy kupujesz cyfrowe usługi, korzystasz z zagranicznych serwisów albo chcesz oddzielić budżet zakupowy.
Przed zatwierdzeniem płatności sprawdzam trzy rzeczy: odbiorcę, kwotę i walutę. To brzmi banalnie, ale przy transakcjach międzynarodowych różnica między kwotą widoczną w serwisie a kwotą pobraną z portfela może być źródłem nieporozumień. Dobrze jest zachować potwierdzenie operacji i nie zamykać od razu ekranu, jeśli płatność ma dla Ciebie znaczenie. Historia transakcji jest wtedy pierwszym miejscem do sprawdzenia, gdy usługa po drugiej stronie nie zareaguje natychmiast.
Neteller nie rozwiązuje automatycznie problemu zaufania do sprzedawcy. Portfel może zmienić sposób płatności, ale nie sprawia, że każda strona internetowa staje się bezpieczna. Nadal sprawdzam adres witryny, nazwę odbiorcy i warunki zakupu. To ważne ograniczenie: dodatkowa warstwa płatnicza nie zastępuje ostrożności użytkownika.
Przelew do innej osoby i międzynarodowy handoff
Drugim ważnym scenariuszem jest przekazanie pieniędzy innej osobie. Tutaj przepływ wygląda inaczej niż przy zakupie. Najpierw trzeba upewnić się, że dane odbiorcy są prawidłowe, potem wybrać właściwy rodzaj operacji, wprowadzić kwotę i sprawdzić podsumowanie. Przy przelewach zagranicznych szczególną uwagę zwracam na walutę i końcową wartość, ponieważ odbiorca może patrzeć na tę samą operację z innej perspektywy niż nadawca.
Wygodnym zastosowaniem jest rozliczenie z osobą mieszkającą w innym kraju, gdy obie strony chcą skorzystać z cyfrowego portfela zamiast wymieniać dane kilku różnych usług. Neteller może wtedy skrócić drogę między nadawcą a odbiorcą. Nie usuwa jednak potrzeby uzgodnienia, kto pokrywa ewentualne koszty i jaka kwota ma ostatecznie dotrzeć na miejsce.
Przed wysłaniem pieniędzy wysłałbym odbiorcy krótką wiadomość z potwierdzeniem danych, nawet jeśli wydają się oczywiste. Jedna literówka lub wybranie niewłaściwego kontaktu może mieć większe konsekwencje niż pomyłka w zwykłej rozmowie. To praktyczny punkt, w którym wygoda aplikacji powinna ustąpić miejsca dokładności.
Co dzieje się po kliknięciu
Najbardziej użyteczna część aplikacji nie kończy się na przycisku „wyślij” lub „zapłać”. Po każdej operacji warto wrócić do historii i sprawdzić, czy status odpowiada temu, co chciałeś osiągnąć. Przy płatności interesuje mnie, czy została zaksięgowana, przy przelewie — czy dane odbiorcy i kwota są zgodne, a przy zasileniu — czy saldo rzeczywiście się zmieniło.
To także dobry sposób na prowadzenie własnego porządku. Jeśli Neteller służy Ci do kilku różnych celów, nie polegałbym wyłącznie na pamięci. Regularne przeglądanie historii pomaga rozpoznać powtarzające się opłaty, zauważyć nieplanowaną płatność i ocenić, czy portfel faktycznie upraszcza finanse, czy tylko przenosi bałagan z jednego miejsca do drugiego.
W codziennym scenariuszu może to wyglądać tak: planujesz zapłacić za internetową usługę zagraniczną, najpierw zasilasz portfel niewielką kwotą, sprawdzasz walutę, dokonujesz płatności, a następnie weryfikujesz zapis w historii. Jeśli wszystko się zgadza, możesz korzystać z tej samej ścieżki ponownie. Jeśli pojawia się problem, masz jasno rozdzielone etapy, więc łatwiej ustalić, czy dotyczyły zasilenia, samej płatności czy odbiorcy.
Gdzie pojawia się tarcie
Największe ograniczenie takiego rozwiązania wynika z dodatkowego ogniwa. Zwykła karta lub aplikacja bankowa często prowadzi prosto od rachunku do sprzedawcy. Neteller dodaje portfel, który trzeba zasilić, kontrolować i czasem później opróżnić lub wykorzystać w innym celu. Jeśli wykonujesz pojedynczą, prostą płatność, ta dodatkowa ścieżka może wydawać się niepotrzebna.
Drugim punktem wymagającym uwagi są koszty i przeliczenia walutowe. Nie traktowałbym określenia „darmowa aplikacja” jako obietnicy, że każda operacja będzie bezpłatna. Cena pobrania aplikacji to jedno, a warunki konkretnych czynności finansowych to drugie. Przed większym transferem sprawdź podsumowanie, walutę i informacje widoczne przy danej operacji. To szczególnie istotne, gdy kwota przechodzi między różnymi walutami.
Trzecia trudność dotyczy oczekiwań wobec szybkości. Cyfrowy interfejs może sprawiać wrażenie natychmiastowego, ale płatność lub przelew zależy także od drugiej strony. Gdy odbiorca nie widzi pieniędzy od razu, nie zakładałbym automatycznie, że aplikacja pobrała środki nieprawidłowo. Najpierw sprawdziłbym status transakcji, dane i historię, a dopiero później szukał pomocy.
Nie każdemu spodoba się też konieczność pilnowania dodatkowych danych logowania i bezpieczeństwa. Portfel finansowy wymaga takiej samej dyscypliny jak bankowość: mocnego hasła, ostrożności przy logowaniu i unikania podejrzanych wiadomości. Jeśli nie chcesz zarządzać kolejnym kontem, prostsza metoda płatności może być dla Ciebie lepsza.
Dla kogo Neteller ma największy sens
Najlepiej widzę go u osób, które regularnie płacą online i potrzebują oddzielnego miejsca na takie wydatki. Może być przydatny także wtedy, gdy wysyłasz pieniądze za granicę i zależy Ci na portfelu zaprojektowanym wokół przelewów oraz płatności internetowych, a nie wyłącznie na codziennej bankowości.
Docenią go również użytkownicy, którzy chcą ograniczyć liczbę miejsc, w których podają dane głównego rachunku. Nie oznacza to pełnej anonimowości ani automatycznej ochrony przed każdym ryzykiem, ale daje bardziej uporządkowany model: zasilasz wybrany portfel i używasz go zgodnie z planem. Dla mnie to praktyczne, gdy budżet na zakupy internetowe ma być wyraźnie oddzielony od pieniędzy na rachunki.
Ostrożnie podszedłbym do niego jako do jedynego narzędzia finansowego. Jeśli wynagrodzenie, rachunki, oszczędności i codzienne płatności obsługujesz już wygodnie w banku, Neteller nie musi niczego poprawić. Nie wybrałbym go także komuś, kto potrzebuje przede wszystkim klasycznych funkcji bankowych, stałego zarządzania rachunkiem i maksymalnie krótkiej drogi od pieniędzy do odbiorcy.
Jak wypada na tle zwykłych alternatyw
W porównaniu z aplikacją bankową Neteller jest bardziej wyspecjalizowany. Bank zwykle wygrywa przy pensji, rachunkach, oszczędnościach i krajowych przelewach. Neteller ma przewagę wtedy, gdy chcesz używać osobnego portfela do płatności internetowych lub transferów międzynarodowych. Różnica nie polega więc na tym, że jedno rozwiązanie jest zawsze lepsze, tylko na tym, gdzie zaczyna się i kończy Twój konkretny przepływ pieniędzy.
Wobec bezpośredniej płatności kartą portfel może dawać większe poczucie rozdzielenia budżetu, ale wymaga wcześniejszego zasilenia. Wobec innych portfeli cyfrowych jego sens zależy od tego, czy odbiorcy i serwisy, z których korzystasz, dobrze pasują do Neteller. Przed zmianą przyzwyczajeń sprawdziłbym najpierw jeden rzeczywisty scenariusz, zamiast przenosić wszystkie płatności naraz.
To porównanie pokazuje też ważny kompromis: większa kontrola nad oddzielnym portfelem często oznacza dodatkowy etap. Jeśli cenisz możliwość wyznaczenia osobnego budżetu, ten etap może być wart zachodu. Jeśli cenisz prostotę ponad wszystko, bezpośrednia płatność z banku prawdopodobnie pozostanie wygodniejsza.
Wersja, zgodność i codzienna wygoda
Neteller jest dostępny bez opłat za pobranie, a aplikacja działa na urządzeniach z systemem Android od wersji 8.0. Aktualna wersja oznaczona jest jako 3.193.0-2026090813. Przy aplikacji finansowej aktualizacje mają dla mnie znaczenie nie tylko estetyczne. Przed użyciem sprawdziłbym, czy telefon spełnia wymagania i czy aplikacja pochodzi z oficjalnego źródła, ponieważ bezpieczeństwo urządzenia jest częścią bezpieczeństwa portfela.
Sam fakt, że aplikacja ma wysoką średnią ocen, nie powinien skłaniać do pomijania własnego testu. Opinie innych osób mogą dotyczyć zupełnie innych banków, krajów, walut i odbiorców. Najrozsądniej zacząć od małej, jasno zaplanowanej operacji, obserwować cały przebieg i dopiero potem zwiększać zakres korzystania.
W codziennym użyciu najbardziej pomaga mi myślenie etapami: skąd pochodzą środki, do czego mają służyć, kto je otrzyma i jak sprawdzę wynik. Taki schemat jest szczególnie cenny wtedy, gdy aplikacja staje się częścią większego łańcucha, obejmującego bank, serwis internetowy i drugą osobę. Im więcej przekazań po drodze, tym ważniejsze są podsumowania i historia.
Moja ocena końcowa
Neteller oceniam jako sensowny cyfrowy portfel dla osoby, która ma konkretny powód, by oddzielić płatności internetowe lub międzynarodowe transfery od codziennej bankowości. Nie polecałbym go tylko dlatego, że jest popularny i darmowy. Poleciłbym go wtedy, gdy jego dodatkowa warstwa rozwiązuje realny problem: porządkuje budżet online, ułatwia przekazanie pieniędzy albo daje wygodniejszy sposób obsługi wybranych płatności.
Najlepszy rezultat osiągniesz, jeśli zaczniesz od małej kwoty, dokładnie sprawdzisz odbiorcę i walutę, a po operacji zweryfikujesz historię. W ten sposób szybko przekonasz się, czy ten przepływ pasuje do Twoich potrzeb. Najważniejsza wskazówka: traktuj Neteller jako wyspecjalizowany portfel, a nie pełny zamiennik banku.
Jeżeli akceptujesz dodatkowy etap zasilenia i kontroli, aplikacja może stać się wygodnym narzędziem do płatności online oraz przelewów na świecie. Jeżeli natomiast chcesz tylko szybko opłacić pojedynczy rachunek albo nie potrzebujesz osobnej warstwy finansowej, zwykła aplikacja bankowa może okazać się prostsza. W mojej ocenie właśnie ta różnica decyduje, czy Neteller będzie praktycznym pomocnikiem, czy kolejnym kontem do pilnowania.
Zalety
- Szybkie przelewy między użytkownikami Neteller.
- Obsługa wielu walut i wygodne przewalutowania.
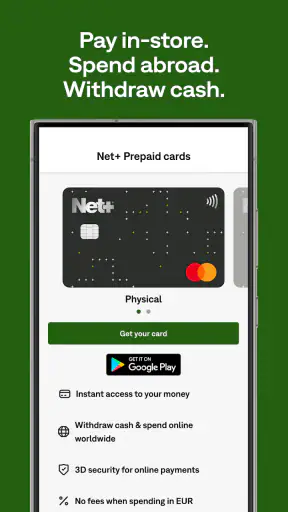
- Karta Net+ ułatwia płatności online i w sklepach.
- Możliwość doładowania konta różnymi metodami.
- Dostępne powiadomienia o transakcjach w aplikacji.
Wady
- Opłaty za niektóre wypłaty i przewalutowania mogą być wysokie.
- Weryfikacja tożsamości jest wymagana przy korzystaniu z wielu funkcji.
- Konto może zostać czasowo ograniczone podczas kontroli bezpieczeństwa.
- Nie wszystkie metody wpłat są dostępne w każdym kraju.
- Aplikacja nie zastępuje w pełni tradycyjnego rachunku bankowego.
Często zadawane pytania dotyczące Neteller – Fast Payments
Czym jest Neteller – Fast Payments i do czego służy?
Neteller – Fast Payments to aplikacja mobilnego portfela elektronicznego, która pozwala zarządzać środkami, wysyłać pieniądze oraz dokonywać płatności internetowych. Po zalogowaniu można sprawdzić saldo, historię transakcji i dostępne opcje wpłat lub wypłat. Usługa jest szczególnie popularna wśród osób korzystających z płatności online, jednak zakres funkcji może zależeć od kraju, typu konta i aktualnych zasad Neteller.
Czy korzystanie z aplikacji Neteller jest bezpieczne?
Aplikacja wykorzystuje standardowe zabezpieczenia stosowane w usługach finansowych, między innymi logowanie, weryfikację tożsamości oraz dodatkowe mechanizmy ochrony konta. Podczas testowania warto zwrócić uwagę na powiadomienia dotyczące logowania i transakcji, a także korzystać wyłącznie z oficjalnej aplikacji pobranej z Google Play lub App Store. Bezpieczeństwo zależy również od użytkownika: nie należy udostępniać hasła, kodów autoryzacyjnych ani danych logowania.
Czy Neteller pobiera opłaty za przelewy i korzystanie z konta?
Neteller może naliczać opłaty za wybrane operacje, takie jak wpłaty, wypłaty, przewalutowanie, przelewy między użytkownikami lub korzystanie z określonych metod płatności. Wysokość kosztów zależy od kraju, waluty, rodzaju transakcji i statusu konta. Przed zatwierdzeniem operacji aplikacja zwykle pokazuje podsumowanie oraz ewentualną prowizję, dlatego warto dokładnie sprawdzić szczegóły, zanim pieniądze zostaną wysłane.
Jak założyć i zweryfikować konto w Neteller?
Po zainstalowaniu aplikacji należy utworzyć konto, podając wymagane dane, adres e-mail oraz bezpieczne hasło. W zależności od limitów i funkcji Neteller może poprosić o potwierdzenie tożsamości, na przykład za pomocą dokumentu oraz dodatkowych informacji. Weryfikacja może być konieczna przed większą wpłatą, wypłatą lub korzystaniem z pełnego zakresu usług. Dane powinny być prawdziwe i zgodne z dokumentami użytkownika.
Czy Neteller działa w Polsce i jakie metody płatności obsługuje?
Neteller jest dostępny dla użytkowników w wielu krajach, w tym w Polsce, ale konkretne funkcje mogą różnić się zależnie od lokalizacji oraz obowiązujących przepisów. Aplikacja może umożliwiać korzystanie z kart płatniczych, przelewów bankowych i innych metod wpłat lub wypłat, jednak ich dostępność nie jest identyczna dla każdego konta. Przed pobraniem warto sprawdzić aktualną listę obsługiwanych metod, walut, limitów i opłat w aplikacji lub na oficjalnej stronie usługi.

Neteller – Fast Payments
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu welcome@neteller.com, odwiedź stronę https://www.neteller.com lub zapoznaj się z jego https://www.paysafe.com/en/paysafegroup/comprehensive-privacy-notice/.










